- Ziya Gökalp Mahallesi Süleyman Demirel Bulvarı Mall Of İstanbul Offıce Binası Kat:13 No:108 Başakşehir/İstanbul
- info@24portfoy.com.tr
Rebalancing (Portföy Dengeleme) Nedir? Ne Sıklıkla Yapılmalı?
- Anasayfa /
- Blog
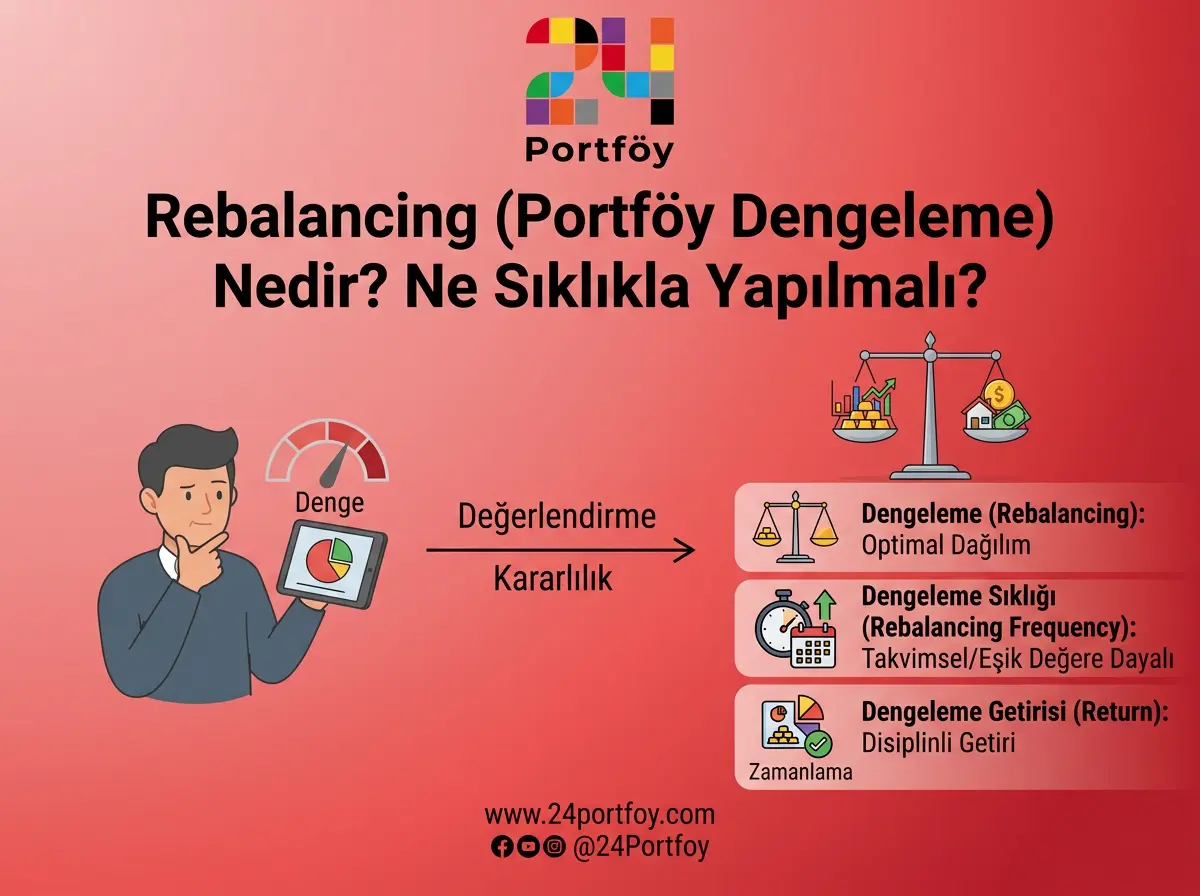
Gelin portföy dengelemenin ne olduğunu, neden gündeme geldiğini, hangi yöntemlerle yapıldığını ve sıklık konusunda hangi yaklaşımların bulunduğunu birlikte inceleyelim.
Bir portföyü kurarken çoğu yatırımcı belirli bir denge gözetir: Bir kısmı daha dalgalı varlıklarda, bir kısmı daha istikrarlı varlıklarda olsun. Ancak piyasalar hareket ettikçe bu denge kendiliğinden bozulur. Bir varlık sınıfı değer kazanır, diğeri geride kalır ve aylar içinde başlangıçta belirlediğiniz oranlar artık geçerli olmaz. İşte bu noktada rebalancing (portföy dengeleme) kavramı devreye girer.
Gelin portföy dengelemenin ne olduğunu, neden gündeme geldiğini, hangi yöntemlerle yapıldığını ve sıklık konusunda hangi yaklaşımların bulunduğunu birlikte inceleyelim.
Rebalancing (Portföy Dengeleme) Nedir?
Rebalancing, portföydeki varlık sınıflarının ağırlıklarının, önceden belirlenen hedef dağılıma yeniden yaklaştırılması sürecidir. Zaman içinde fiyat hareketleri nedeniyle sapan oranlar, belirlenen hedeflere geri çekilir.
Bunu bir geminin rotasına benzetebiliriz. Rüzgâr ve akıntı gemiyi sürekli hafifçe sürükler. Kaptan zaman zaman dümeni düzelterek gemiyi rotasına geri getirir. Rotayı düzeltmek, varış noktasına ulaşmayı garanti etmez ama gemiyi planlanan hatta tutmaya yardımcı olur.
Neden Gündeme Gelir? Portföy Kayması (Drift)
Hedef dağılım belirlendikten sonra her varlık sınıfı farklı hızda hareket eder. Bu sapmaya portföy kayması (drift) denir.
Aşağıdaki sayılar tamamen varsayımsaldır ve yalnızca mekanizmayı göstermek için kullanılmıştır. Herhangi bir fonun ya da varlığın gerçek performansını temsil etmez.
100.000 TL’lik bir portföyün hedef dağılımının şöyle olduğunu varsayalım:
- Daha dalgalı varlıklar (A grubu): %60, yani 60.000 TL
- Daha istikrarlı varlıklar (B grubu): %40, yani 40.000 TL
Bir yıl sonunda A grubunun %30, B grubunun %5 değer kazandığını düşünelim:
- A grubu: 60.000 × 1,30 = 78.000 TL
- B grubu: 40.000 × 1,05 = 42.000 TL
- Toplam: 120.000 TL
Yeni dağılım:
- A grubu: 78.000 ÷ 120.000 = %65
- B grubu: 42.000 ÷ 120.000 = %35
Fark küçük görünse de portföy artık başlangıçta tercih edilenden daha yüksek bir dalgalanma düzeyi taşımaktadır. Yatırımcı farkında olmadan, kendi belirlediği risk düzeyinin üzerine çıkmış olabilir.
Hedefe dönmek için yapılacak işlem:
- Hedef A grubu: 120.000 × %60 = 72.000 TL
- Hedef B grubu: 120.000 × %40 = 48.000 TL
- Aradaki fark: A grubundan 6.000 TL azaltılıp B grubuna aktarılması
Rebalancing Ne İşe Yarar, Ne İşe Yaramaz?
Burada önemli bir ayrım yapmak gerekir. Portföy dengelemenin temel amacı getiriyi artırmak değil, risk düzeyini planlanan seviyede tutmaktır.
Sağlayabileceği faydalar:
- Risk düzeyini korumaya yardımcı olur. Portföy zamanla planlanandan daha riskli bir yapıya kaymaz.
- Disiplin sağlar. Kararlar duygulara ya da anlık piyasa havasına göre değil, önceden belirlenen kurallara göre alınır.
- Davranışsal tuzakları azaltmaya yardımcı olabilir. Fırsatı kaçırma korkusuyla (FOMO) yükselen varlığa aşırı yönelmenin veya zararda bekleme eğiliminin önüne geçmek için bir çerçeve sunar.
- Hedefle uyumu sürdürür. Yatırım amacı, vade ve risk toleransı değişmediği sürece portföyün de bu hedeflerle uyumlu kalmasını destekler.
Sağlamadığı şeyler:
- Daha yüksek getiri garantisi vermez. Güçlü bir yükseliş trendinde, yükselen varlığın ağırlığını azaltmak getiriyi düşürebilir.
- Kayıpları ortadan kaldırmaz. Piyasa düşüşlerine karşı koruma sağlamaz.
- Maliyetsiz değildir. İşlem maliyetleri, vergisel etkiler ve zaman gerektirebilir.
Bu nedenle rebalancing bir getiri stratejisinden çok, bir risk yönetimi ve disiplin aracı olarak değerlendirilir.
Rebalancing Yöntemleri
Uygulamada birkaç farklı yaklaşım kullanılır. Hiçbiri herkes için “en doğru” değildir. Tercih, kişinin hedeflerine, portföy büyüklüğüne ve maliyet yapısına bağlıdır.
1. Takvime Dayalı Dengeleme
Portföy, önceden belirlenen aralıklarla (örneğin üç ayda bir, altı ayda bir veya yılda bir) gözden geçirilir ve sapma varsa hedefe yaklaştırılır.
- Artıları: Basit ve düzenlidir. Takip etmek kolaydır.
- Eksileri: Piyasa hareketlerinden bağımsız çalıştığı için, sapma çok küçükken gereksiz işlem yapılabilir, sapma çok büyükken ise bir sonraki tarihe kadar beklenebilir.
2. Eşik (Tolerans Bandı) Esaslı Dengeleme
Her varlık sınıfı için bir tolerans aralığı belirlenir. Ağırlık bu aralığın dışına çıktığında dengeleme yapılır.
Örneğin hedefi %60 olan bir varlık için ±5 puanlık band belirlenmişse, ağırlık %55-%65 arasında kaldığı sürece işlem yapılmaz. Yukarıdaki örnekte A grubu tam %65'e ulaştığı için bu eşik tetiklenmiş olurdu.
- Artıları: Yalnızca anlamlı sapmalarda işlem yapıldığı için gereksiz işlem sayısı azalabilir.
- Eksileri: Portföyün düzenli izlenmesini gerektirir. Bandın dar ya da geniş belirlenmesi sonucu etkiler.
3. Karma Yaklaşım
Takvim ve eşik birlikte kullanılır. Örneğin portföy belirli aralıklarla kontrol edilir, ancak işlem yalnızca sapma belirlenen bandı aştıysa yapılır. Bu yaklaşım, iki yöntemin avantajlarını birleştirmeyi amaçlar.
4. Yeni Katkılarla Dengeleme
Portföye düzenli olarak yeni para ekleniyorsa, bu katkılar hedefin altında kalan varlık sınıflarına yönlendirilerek dengeleme yapılabilir. Mevcut varlıkları satmak gerekmediği için işlem maliyeti ve vergisel etki açısından daha sınırlı olabilir. Ancak yeterli ölçüde katkı yapılmıyorsa tek başına yeterli olmayabilir.
Ne Sıklıkla Yapılmalı?
Bu sorunun herkes için geçerli tek bir cevabı yoktur. Sıklık konusunda genel olarak şu dengeler gözetilir:
- Çok sık dengeleme: Hedefe daha yakın kalmayı sağlar ama işlem maliyetlerini ve vergisel etkileri artırabilir. Küçük dalgalanmalara gereksiz tepki verme riski doğar.
- Çok seyrek dengeleme: Maliyeti azaltır ama portföyün hedeften uzun süre sapmasına ve risk düzeyinin beklenenden farklı olmasına yol açabilir.
Uygulamada sıklığı belirlerken şu faktörler değerlendirilir:
- İşlem maliyetleri: Alım satım komisyonları, fon giriş çıkış koşulları ve fon toplam gider oranı gibi unsurlar.
- Vergisel etkiler: Bazı varlıkların satışı vergisel sonuç doğurabilir. Güncel mevzuat ve kişisel durum için mali müşavir görüşü almak yerinde olur.
- Piyasa oynaklığı: Dalgalanmanın yüksek olduğu dönemlerde sapma daha hızlı gerçekleşebilir.
- Portföy büyüklüğü: Küçük portföylerde sık işlemin maliyeti oransal olarak daha yüksek kalabilir.
- Kişisel yatırım hedefi ve vade: Hedefe yaklaştıkça risk düzeyini gözden geçirmek gerekebilir.
- İzleme imkânı: Düzenli takip yapılamıyorsa basit bir takvim yaklaşımı daha uygulanabilir olabilir.
Akademik ve sektörel çalışmalarda yıllık, altı aylık veya eşik esaslı yaklaşımların her birinin farklı dönemlerde farklı sonuçlar verdiği görülmüştür. “Şu sıklıkta yapılırsa en iyisidir” şeklinde kesin bir sonuç yoktur. Önemli olan, önceden belirlenmiş, tutarlı ve uygulanabilir bir kural oluşturmaktır.
Likiditesi Sınırlı Varlıklarda Dengeleme
Her varlık sınıfı kolayca alınıp satılamaz. Bazı yatırım araçlarının işlem günleri, vade yapısı ya da çıkış koşulları sınırlıdır. Örneğin kapalı uçlu yapılarda, girişim sermayesi veya gayrimenkul gibi daha uzun vadeli varlıklara yatıran fonlarda, payların nakde çevrilmesi belirli dönemlere ve koşullara bağlı olabilir.
Bu durumda:
- Dengeleme, yalnızca işlem yapılabilen varlıklar üzerinden yapılabilir.
- Likiditesi sınırlı varlıkların portföydeki ağırlığı baştan planlanmalıdır, çünkü sonradan ayarlamak zor olabilir.
- Her fonun izahnamesindeki alım, satım ve geri alım koşulları dikkatle incelenmelidir.
Fon Yöneticisinin Dengelemesi ile Yatırımcının Dengelemesi
İki kavram birbirine karışabilir:
- Fon içi dengeleme: Bir fonun yönetim şirketi, fonun stratejisi ve izahnamesindeki sınırlar çerçevesinde fon portföyünü kendi içinde yönetir. Bu, yatırımcının kendi portföyüyle ilgili bir işlem değildir.
- Yatırımcının kendi portföyünde dengeleme: Yatırımcı, sahip olduğu farklı fonları ve varlıkları bir bütün olarak değerlendirir ve toplam dağılımı kendi hedefiyle karşılaştırır.
Bir fona yatırım yapmak, o fonun kendi içindeki dengelemesini yatırımcının toplam portföy dengelemesinin yerine koymaz. Yatırımcının sahip olduğu tüm varlıkları birlikte görmesi gerekir.
Bu yazı genel bilgilendirme amaçlıdır; yatırım danışmanlığı kapsamında değildir ve yatırım tavsiyesi niteliği taşımaz. Yatırım danışmanlığı hizmeti, kişilerin risk ve getiri tercihleri dikkate alınarak yetkili kuruluşlarca kişiye özel sunulur. Yazıdaki örnekler ve rakamlar tamamen varsayımsaldır, gelecekteki bir sonucu garanti etmez. Geçmiş performans gelecekteki sonuçların göstergesi değildir. Yatırımlar anapara kaybı riski dahil çeşitli riskler taşır.


